「日銀の政策金利引き上げニュースを見て、そろそろ自宅の住宅ローンを一括返済しようか……」とお悩みではありませんか?
確かに金利が上がると利息の負担が増えるため、早く返済したくなるのが人情です。
しかし、多くの方にとって「預金を切り崩してローンを繰り上げ返済する」という決断には、大きな相続の罠が潜んでいます。
また、「ローンを残しておけば、亡くなったときに相続税から差し引ける(債務控除できる)」と思われがちですが、実はここにも勘違いがあります。
団信(団体信用生命保険)に入っている場合の注意点
住宅ローンを組む際、ほとんどの方が「団信(団体信用生命保険)」に加入されています。
団信は、万が一のことがあった際にローンの残高がゼロ(保険金で相殺)になる仕組みです。つまり、亡くなった瞬間にローンが消えるため、「借金(債務)」として相続税から差し引くことはできません。
「じゃあ、団信に入っているなら繰り上げ返済してもいいのでは?」と思われるかもしれません。しかし、問題は別のところにあります。
⚠️ 本当のリスクは「手元の現金を減らしてしまうこと」
一括返済のためにまとまった預金を切り崩してしまうと、相続税の節税対策で一番重要な「生前贈与」や「生命保険の非課税枠の活用」「NISAでの運用」といった選択肢に使うはずの現金が手元から消えてしまうのです。
- パターンA(繰り上げ返済した場合)
金利負担は減るが、手元の現金が一気に減り、生前贈与などの節税対策が打てなくなる。
- パターンB(返済せず現金を残した場合)
金利の支払いは続くが、残した現金を「相続税の非課税枠」や「贈与」に回すことで、それ以上の節税・運用効果を生み出せる可能性がある。
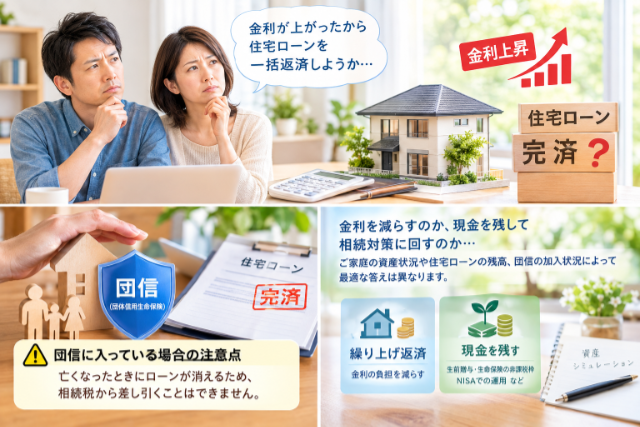
「金利の負担を減らすのが得か、手元に現金を残して相続対策に回すのが得か?」
これはご家庭の資産状況や住宅ローンの残高、団信の加入状況によって最適な答えが全く異なります。 ご自身だけで判断して現金を減らしてしまう前に、まずは全体の資産シミュレーションを行ってみましょう
執筆者
山内プランニングオフィス
財務コンサルタント 山内智弘
*
ひろしま相続相談センター
まずは、無料相談からお気軽にお問い合わせください。
< お電話からのお問い合わせ >
082-244-0425
【受付時間】9:30~18:00(平日) / 10:00~17:00(土曜)
【定休日】日曜/祝日
